Objekt · Miete · Parteien
Vermieterrechtsschutz sinnvoll einordnen
Vermieterrechtsschutz ist nicht für jeden gleich wichtig. Dein finanzieller Puffer entscheidet mit.
Eine abbezahlte Wohnung mit hoher Rücklage ist etwas anderes als mehrere finanzierte Einheiten. Cihan Gümüşhan prüft dein Risikoprofil und den passenden ARAG Umfang kostenlos und ohne Abschlussdruck.
5,0★★★★★Google BewertungKostenlose und unverbindliche Ersteinschätzung
Risiko statt Pauschalempfehlung
Vier Lebenslagen. Vier verschiedene Antworten.
Die Bildkarten zeigen, warum ein einzelner Beitrag ohne Risikokontext wenig aussagt.
Dein Risikoprofil
Was würdest du heute selbst bezahlen können?
Rücklage, Darlehensrate und Anzahl der Einheiten zeigen, wie belastbar dein Eigenrisiko wirklich ist.
Situation vergleichen↗Knapper Puffer
Sechs Monatsmieten können eine Finanzierung kippen.
Mietausfall und Rechtskosten treffen dieselbe Liquidität.
Mietausfall prüfen↗Kosten
Das Verfahren kommt zum Mietausfall hinzu.
Streitwert und Verlauf verändern das Risiko.
Kosten einordnen↗Umfang
PDF-ArchivNicht mehr Schutz kaufen als nötig.
Objekt und Konfliktrisiko bestimmen den Baustein.
Leistungen vergleichen↗
Dokumentencenter
Schutzbedarf fundiert einordnen.
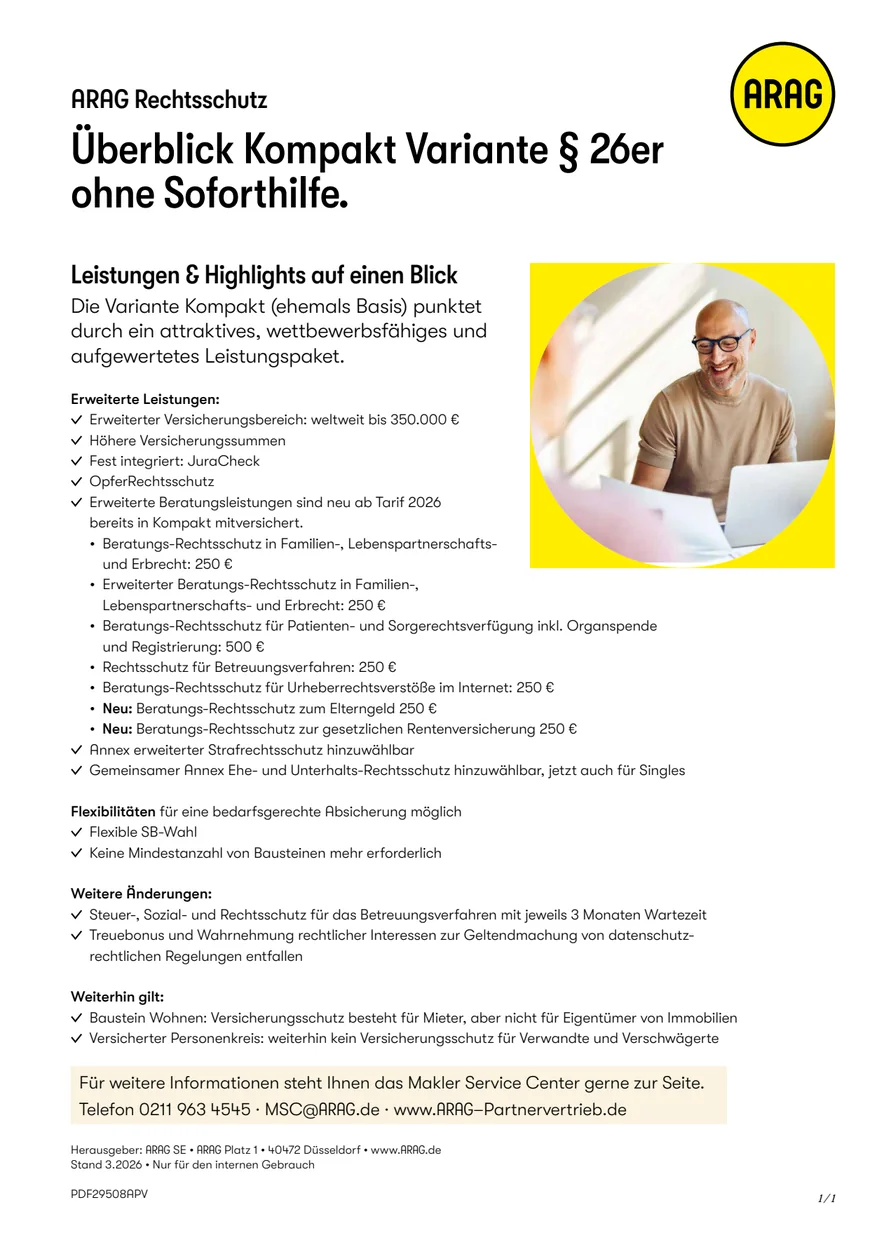
Vermieter-Broschüre und kompakte Leistungsübersicht.
Dokumente öffnen
Ein Objekt.
Drei Belastungsfragen.
Was vermietest du? Was kannst du selbst tragen? Was würde ein Konflikt verändern? Vier beispielhafte Ausgangslagen helfen dir, den eigenen Schutzbedarf einzuordnen.
Finanzierte Wohnung, knapper Puffer
Das Objekt trägt eine Verpflichtung.
Bei einer finanzierten Wohnung gehört die laufende Darlehensrate zum Blick auf die Vermietung. Entscheidend ist auch, welche Rolle die Miete für diese Zahlung spielt.
Die Rücklage hat mehrere Aufgaben.
Wenn der finanzielle Puffer knapp ist, können ausbleibende Miete und zusätzliche Ausgaben dieselben Eigenmittel beanspruchen. Wie viel davon für einen Rechtsstreit verfügbar wäre, ist individuell zu betrachten.
Ein Konflikt kann zusätzlich belasten.
Bleibt die Miete aus und wird die Forderung rechtlich verfolgt, stehen fehlende Einnahmen und mögliche Rechtskosten nebeneinander. Sie sind unterschiedliche Kostenpositionen.
Rechtskosten im Verhältnis zum Puffer betrachten.
Wenn ein Rechtsstreit die vorhandene Rücklage deutlich belasten würde, ist das ein Anlass, den passenden Schutzumfang zu prüfen. Daraus folgt keine Zusage für den Ersatz der fehlenden Miete.
Mehrere Einheiten, häufige Wechsel
Mehrere Mietverhältnisse gehören zusammen.
Mit mehreren Einheiten gehören auch mehrere Abrechnungen, Kautionen und Übergaben zur Vermietung. Die einzelnen Mietverhältnisse bleiben rechtlich und organisatorisch unterscheidbar.
Ein Puffer kann für mehrere Vorgänge gebraucht werden.
Für die Einordnung zählt, welche Rücklagen verfügbar sind und wofür du sie bereits einplanst. Die Anzahl der Einheiten allein ergibt noch keine pauschale Versicherungsempfehlung.
Konflikte können verschiedene Bereiche betreffen.
Ein Streit um eine Abrechnung ist etwas anderes als eine offene Mietforderung oder eine strittige Übergabe. Deshalb muss der Leistungsumfang zu den tatsächlichen Vermietungsrisiken passen.
Den Umfang an den Mietverhältnissen ausrichten.
Hier steht die Frage im Vordergrund, welche Objekte und rechtlichen Bereiche berücksichtigt werden sollen. Ein breiterer Bedarf ist individuell zu prüfen; er lässt sich nicht aus einer Zahl von Wohnungen automatisch ableiten.
Eine abbezahlte Wohnung
Die Finanzierung ist nicht mehr der Ausgangspunkt.
Eine abbezahlte Wohnung hat eine andere Ausgangslage als ein noch finanziertes Objekt. Für den Schutzbedarf bleiben die Vermietungssituation und die verfügbaren Eigenmittel relevant.
Tragen können und tragen wollen sind zwei Fragen.
Eine vorhandene Rücklage kann helfen, Kosten selbst zu tragen. Ob du sie für eine rechtliche Auseinandersetzung einsetzen möchtest, gehört ebenso zur Entscheidung.
Auch ein einzelnes Mietverhältnis kann strittig werden.
Ein möglicher Rechtsstreit ist gesondert von der Finanzierung des Objekts zu betrachten. Umfang und Verlauf der Auseinandersetzung beeinflussen, welche Kosten entstehen können.
Eigenanteil und Schutzumfang gemeinsam abwägen.
Rechtsschutz kann im vereinbarten Umfang Rücklagen bei versicherten Rechtskosten entlasten. Für die persönliche Einordnung gehören Beitrag, Selbstbeteiligung und bewusst selbst getragene Kosten zusammen.
Hohe Rücklage, Eigenrisiko bewusst tragen
Die eigene Entscheidung gehört zum Objekt.
Wer eine hohe verfügbare Rücklage hat, kann das Tragen von Risiken anders abwägen. Die Bereitschaft dazu ist ein eigener Teil der Entscheidung.
Eigenmittel für den Konflikt mitdenken.
Dabei geht es nicht nur um die Höhe einer Rücklage. Entscheidend ist, ob du sie auch für eine längere rechtliche Auseinandersetzung verfügbar halten und einsetzen willst.
Selbst tragen heißt, die Belastung mitzudenken.
Auch bei hoher Rücklage bleiben mögliche Rechts- und Verfahrenskosten eine finanzielle Frage. Die Entscheidung sollte den tatsächlichen Kostenbestandteilen Rechnung tragen.
Bewusst selbst tragen bleibt eine mögliche Entscheidung.
Wer diese Belastung selbst tragen kann und will, kann einen Versicherungsverzicht abwägen. Die Gegenüberstellung ersetzt keine individuelle Prüfung des Risikos oder des passenden Vertragsumfangs.
ARAG Services im richtigen Zusammenhang.
Zum Schutzbedarf gehören dein Mietobjekt, dein finanzieller Puffer und mögliche Konflikte. Die vorhandenen Services sind ein Teil dieser Einordnung; ihr Umfang richtet sich nach dem vereinbarten Vertrag.
Rechtliche Orientierung als Unterstützung
Die Vermieterbroschüre beschreibt die telefonische Anwaltsberatung. Ihre Rolle lässt sich neben den übrigen Leistungen des gewählten Vertrags betrachten.
Verfügbarkeit prüfen ↗Außergerichtliche Wege mitbedenken
Mediation kann bei geeigneten Konflikten einen Weg zur Verständigung eröffnen. Sie garantiert weder eine Einigung noch den Wegfall wirtschaftlicher Risiken.
Situation besprechen ↗Schutzbedarf mit Unterlagen abgleichen
Originalunterlagen helfen, Leistungsvarianten und Grenzen zu vergleichen. Maßgeblich bleibt, wie sie zu deiner konkreten Vermietungssituation passen.
Dokumente ansehen ↗Vermieterrechtsschutz vollständig nachlesen
Die Broschüre bietet eine Grundlage für den Vergleich von Varianten und Services. Die Entscheidung für einen passenden Schutz bleibt objekt- und situationsbezogen.
Zur Broschüre ↗Vermieterrechtsschutz Ratgeber
Vom Risiko zur passenden Vertiefung.
Vom persönlichen Risikoprofil aus führen Kosten, Leistungen, Wartezeit und konkrete Vermieterkonflikte gezielt weiter.
Fragen zu Nutzen und Eigenrisiko
Keine Pauschalempfehlung, sondern eine erste Orientierung.
Persönlich einordnen01Ist Schutz schon bei einer Wohnung sinnvoll?
Ja, wenn Mietausfall und Rechtskosten Rücklage oder Finanzierung spürbar belasten würden. Nicht automatisch: Liquidität und Risikobereitschaft entscheiden mit.
02Ersetzt Rechtsschutz den Mietausfall?
Nicht automatisch. Rechtsschutz betrifft die versicherte rechtliche Interessenwahrnehmung. Ob Mietausfall gesondert berücksichtigt ist, muss konkret geprüft werden.
03Kann ich bis zum ersten Konflikt warten?
Ein bekannter oder bereits angelegter Konflikt ist nicht rückwirkend versicherbar. Deshalb sollten Wartezeit und Versicherungsbeginn vorher geklärt werden.
04Was kostet die Erstorientierung?
Die Einordnung durch Cihan Gümüşhan ist kostenlos und unverbindlich. Eine Deckungszusage entsteht erst nach Prüfung durch den Versicherer.